 カエルさん
給料以外にも収入があれば、少し余裕ができそう。でも仕事と家事で忙しいし、投資は何から始めればいいんだろう?
「家族で出かけるお金を増やしたい」「将来のために、給料以外の備えも作りたい」。そんな気持ちが、投資を学ぶきっかけになります。最初から大きな金額を動かしたり、毎日チャートを見続けたりする必要はありません。
 たけたけ
まずは使ってよい予算を決め、目的に合う方法を一つ選びましょう。このブログでは、忙しい会社員でも手順を整理して取り組めるIPOを中心に紹介しています。
最初の一歩は「いくら稼ぐか」より、「無理なく続けられる形を作ること」。投資には元本割れがありますが、仕組みと必要資金を知れば、取り組むかどうかを自分で判断できます。この記事では、少額投資とIPOの選び方から、今日できる準備までをつなげます。
- 副収入と資産形成の違い
- 会社員が投資方法を選ぶときの基準
- IPOの始めやすさと注意点
- 少額でできること・必要になる購入資金
- 会社のルールと税金の確認ポイント
- 口座開設から最初の申込までの手順
給料以外のお金を作りたい。まず目的を決めよう
投資で目指すものには、使える現金を増やすことと、将来の資産を育てることがあります。どちらも大切ですが、必要な商品や使う時期は変わります。
| 目的 | お金の増え方 | 考えておきたいこと |
|---|---|---|
| 今の家計に使えるお金を増やす | 配当・分配金や、売却して確定した利益を受け取る | 金額や時期は保証されず、値下がりで受取額以上の損失が出る場合もある |
| 将来の教育費・老後資金を育てる | 積立などで保有資産を増やし、長期の成長を目指す | 評価益は売却するまで使える現金ではない。必要になる時期に合わせる |
「毎月必ず入るお金」が必要な場合、投資利益はあてにできません。生活費は給与と預貯金で確保し、投資の利益が出たら家族の楽しみや将来の備えに回す、と考えると予算を管理しやすくなります。
副業には仕事の対価を得る方法があり、投資には資金を運用する方法があります。必要な時間・費用・収入の安定性はそれぞれ異なり、どちらがよいかは本人の状況次第です。ここでは、本業と両立する投資の選び方を見ていきます。
忙しいサラリーマンは「続けられる方法」から選ぶ
時間・予算・お金を使う時期の3つで選びましょう。勤務中に取引できないなら、その時間に判断や操作を求められる方法を避けることが出発点です。
| 方法 | 取り組み方・主な目的 | 注意点 |
|---|---|---|
| 投資信託の積立 | 定額購入を設定し、長期の資産形成を目指す | 手数料、投資対象、値下がりリスクを確認。積立でも損失はあり得る |
| 配当を受け取る株式・ETF等 | 保有して配当等を受け取ることを目指す | 減配・無配・価格下落がある。利回りの高さだけで選ばない |
| IPOの抽選参加 | 申込・抽選・購入・売却の予定を管理する | 当選しない期間がある。購入後は値下がりする場合もある |
| 頻繁な短期売買 | 値動きを見て売買を判断する | 確認時間・判断負担が大きくなりやすい。仕事中に対応が必要な手法には注意 |
金融庁も、家計管理とライフプランに合わせた長期・積立・分散投資の考え方を紹介しています。長期の資産形成を目的にするなら、分散された投資信託などの仕組みを学ぶところから検討できます。
NISAは投資方法そのものではなく、対象商品の利益を非課税にする制度です。NISAを使っても商品が安全になるわけではありません。IPOをNISAで買いたい場合も、証券会社の対応と購入手順を確認します。
IPOが、会社員の投資の入口になる理由
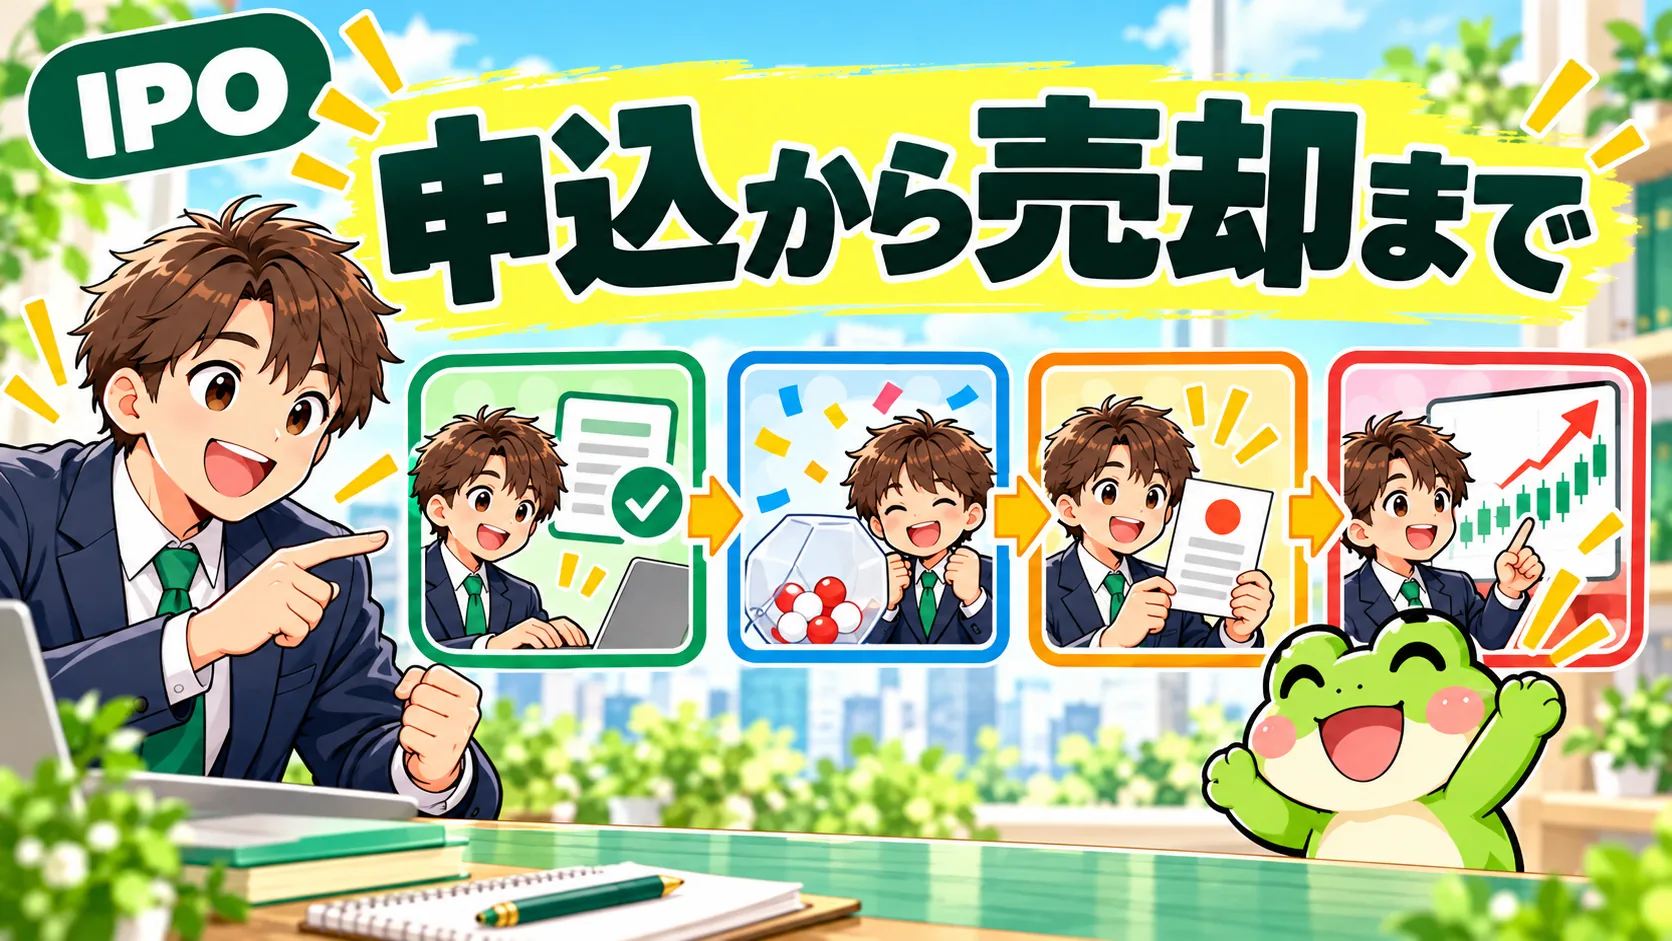
IPOは、企業が初めて株式市場に上場することです。IPO投資では、証券会社を通じて上場前の募集・売出しに申し込み、配分を受けた場合に公開価格で購入します。
- 日程が決まっている:申込・抽選・購入期限をカレンダーに登録しやすい
- 購入前に条件を確認できる:目論見書、公開価格、株数、必要額を見て判断できる
- 抽選から参加できる:事前入金が不要な会社もある。ただし当選後の購入資金は必要
- 学ぶ順番を整理しやすい:口座開設→申込→当落確認→購入→売却という手順がある
申込操作に慣れれば手続きを進めやすくなりますが、企業やリスクの確認、資金管理、売却の検討にも時間が必要です。「1銘柄5分だけ」「上場日に売れば必ず利益」とは考えないようにしましょう。
抽選に申し込んでも当選は保証されず、長く落選が続く場合があります。購入後に公開価格を下回れば損失になります。購入期限や売却時の注文ルールを管理できるかも、向き不向きを判断する材料です。
意味と仕組みをもう少し知りたい方は、こちらで具体的に解説しています。
いくらから始められる?予算に合わせた準備
IPOを100株買うには「公開価格×100株」が目安です。例えば1,500円なら15万円を用意します。購入前は生活費・近いうちに使うお金・投資に使うお金を分け、住宅費や教育費、急な支出に備える預貯金は投資予算に含めません。まず気になるIPOの公開価格と最低申込株数を確認してください。
| 予算の状況 | まずできること |
|---|---|
| まとまった余裕資金がまだない | 家計を整理して貯蓄を優先。IPOの仕組み・日程・口座条件を学ぶ |
| 毎月少額を回せる | 商品ごとの最低購入額を確認し、無理のない積立を検討する |
| 10万〜30万円の余裕資金がある | 購入代金が予算内のIPOを選ぶ。全銘柄への参加や当選は保証されない |
IPOの購入代金は「公開価格×株数」
例えば、公開価格1,500円の株を100株買うなら15万円です。公開価格3,500円なら100株で35万円なので、30万円の予算では買えません。同じ銘柄に2社で100株ずつ当選した場合は、2社分の購入代金が必要です。
事前入金不要の証券会社でも、購入代金が不要になるわけではありません。口座だけ作って情報を確認する段階と、購入を前提に抽選へ申し込む段階を分けましょう。
当選後の辞退・購入忘れに制限がある会社もあるため、「資金は当選してから考える」という申込は避けます。30万円の資金管理例はこちらで確認できます。
年間いくら増える?利益は「結果」で確認する
IPOで年間いくら増えるかは、購入前には決められません。まず1銘柄・100株の損益を「売却価格-購入価格」で計算し、取引ごとに記録しましょう。例えば次の表では1,500円で購入した100株を1,800円で売ると+3万円、1,200円なら-3万円です。取扱銘柄や当選の有無、売却価格によって年間の結果は変わります。
売却損益=(売却価格-購入価格)×株数が基本です。ここから売買手数料等や、課税口座では税金を考慮します。次は公開価格1,500円・100株を購入して売却した仮の計算例で、将来の予想や実績ではありません。
| 売却した価格 | 税金・手数料を考慮する前の損益 |
|---|---|
| 1,800円 | (1,800-1,500)×100=+3万円 |
| 1,500円 | 0円。手数料等があればその分はマイナス |
| 1,200円 | (1,200-1,500)×100=-3万円 |
抽選で落選して株を買わなかった場合、株の売却益は0円です。購入前の資金が拘束されていれば、会社所定の時点で解除されます。銀行への出金は別の手続きなので、資金がいつ使えるかも確認してください。
申込銘柄、使用資金、当落、購入・売却、手数料、実際の損益を残します。申込予定や結果未確認の項目を、当選実績や利益に含めないことが大切です。
このブログの実績記事では、記録済みの結果と未更新の項目を分けています。「始めたら必ずこの利益になる」と受け取らず、記録の付け方や流れを確認するためにご覧ください。
会社のルールと税金は、最初に確認しておこう
副業規定と株式売買のルールを確認
個人の資産運用と、別の仕事で報酬を得る副業は性質が異なります。ただし「株式投資なら誰でも、会社への確認なしで問題ない」とは一律に言えません。就業規則と株式売買・届出の社内規定を確認しましょう。
金融機関などで勤務先独自の取引制限がある場合や、自社株等の売買に事前手続きが必要な場合があります。また、未公表の重要情報を知ったうえでの売買は、インサイダー取引規制の対象になり得ます。取引先に関する情報も、自分の投資判断に流用しないようにしてください。
副業・兼業については勤務先の規定と手続きを確認し、公務員は所属先の服務・倫理規程も確認してください。特定口座やNISAを選んでも、勤務先の取引規定が免除されるわけではありません。
特定口座・NISA・20万円の基準を区別
| 制度・口座 | 押さえる点 |
|---|---|
| 特定口座(源泉徴収あり) | その口座内の上場株式等の譲渡所得は原則申告不要。口座をまたぐ損益通算や損失繰越などで申告する場合もある |
| 特定口座(源泉徴収なし)・一般口座 | 利益額や他の所得等に応じて申告要否を確認する |
| NISA | 対象の利益は非課税。ただし損失を課税口座の利益と損益通算・繰越控除できない |
| 給与所得者の20万円基準 | 一定条件で所得税の確定申告が不要になる仕組み。利益20万円までが非課税になる制度ではない |
申告の扱いは国税庁の特定口座の案内と給与所得者の確定申告の案内で確認できます。特定口座を選べば「会社に知られない」と保証することはできません。
20万円基準で所得税の申告が不要でも、住民税の申告が必要な場合があります。源泉徴収口座で申告不要を選ぶ所得などとは分けて、お住まいの自治体に確認してください。また、医療費控除などのため確定申告する場合の少額所得の扱いにも注意が必要です。参考:自治体の所得税・住民税の説明。
今日から始める、会社員のための5ステップ
家計と近い将来の支出を確認し、生活費と備えを確保したうえで投資予算を決めます。
長期積立・配当・IPOの中から目的に合う方法を選びます。IPOなら意味、必要資金、申込と購入の違いを押さえます。
取扱商品、手数料、入金条件、使いやすさを比較します。最初から管理しきれない数の口座を増やす必要はありません。
IPOならBB締切・抽選日・購入締切・上場予定日を登録。目論見書を読み、購入できる銘柄だけ申し込みます。
当落、実際の売買、手数料、損益を記録します。購入する場合は、売却方法と注文ルールも事前に確認します。
IPOの申込から売却までを順番に進めたい方は、このガイドを使ってください。
東証の対象となる新規上場銘柄は、新規上場日の成行注文が禁止されています。初値が付かない場合は初値決定日まで継続します。JPXのルールと証券会社の受付方法を確認し、指値の条件・有効期限・売れなかった場合の対応も検討してください。
会社員の投資・副収入づくりのよくある質問
まとめ|まずは予算を決めて、小さな一歩を
給料以外のお金や将来の備えを作りたいと思ったら、まずは家計と投資の仕組みを知るところから始められます。IPOはその選択肢の一つです。
- 生活費と備えを確保して、投資の予算を決める
- 副収入か、将来の資産形成かを考えて方法を選ぶ
- IPOの申込・資金・期限を確認し、予算内で取り組む
- 利益も損失も記録して、続け方を見直す
これから口座を作る方は、資金を置ける時期で最初の1社を選びます。今すぐ購入代金を入れずに需要申告したいなら松井証券、申告時に資金を置けて1人1抽選権の方式を使いたいならマネックス証券が候補です。すでに口座がある方は、まずその口座で次のIPOの取扱い・必要額・申込日を調べ、足りない役割の口座だけ追加してください。
松井証券は、BBと抽選の時点で購入代金を預けたくない方に合います。需要申告・抽選時の事前入金は不要で、当選後は購入申込期間最終日の15:45までに代金を用意します。松井証券の取引ルールで確認した条件です(2026年10月13日)。下の口座開設から進む方は、申込予定の銘柄と購入代金を先に決めてください。
マネックス証券は、申告時に購入相当額を用意でき、申込者ごとの抽選を使いたい方に合います。応募者数が配分単位数を上回るIPOでは申告株数にかかわらず1人1抽選権です。抽選方法と申告相当額が必要な時点を確認しました(2026年10月13日)。例えば1,500円を100株申告するなら15万円を用意する計算です。申告価格の扱いによって必要額は増えるため、実際の申込画面の金額を準備してください。
口座選びに迷う方は比較記事へ。使う口座が決まっている方は、始め方ガイドから準備を進めてください。
すでにNISAで積み立てていて口座を見直したい方は、SBIから楽天への変更手順も確認できます。保有商品の扱いと、翌年の積立を切り替える操作をまとめています。