 カエルさん
IPOのロックアップに「90日」「180日」「1.5倍」と書かれているけれど、どのタイミングで売却できるの?
IPO(新規株式公開)の銘柄分析で見落としたくないのが、上場前から株式を保有する大株主やVC(ベンチャーキャピタル)のロックアップ解除条件です。特に「公開価格の1.5倍」という価格条件がある場合、期間満了を待たずに売却制限が外れる可能性があります。ただし、条件は株主ごとの契約文言で異なり、解除された株式が必ず市場で売られるわけではありません。
この記事では、ロックアップと継続所有の違い、1.5倍の計算、90日・180日の判定、VCの売却可能株数、目論見書を使った確認手順まで、計算例とチェック表で整理します。IPOの選び方全体を先に確認したい場合は、IPOで公募割れを見分ける方法も参考にしてください。
 たけたけ
「1.5倍到達=必ず株価急落」ではありません。売却を制限されている株主、解除される株数、出来高をセットで確認することが大切です。
- 公開価格×1.5倍の具体的な解除水準と早見表
- 90日・180日の起算・期間満了と価格解除の違い
- VCの「保有残株」と潜在的な売却圧力の調べ方
- 目論見書の確認箇所と実際にチェックする順番
IPOのロックアップとは?上場後の売却制限の仕組み
IPOのロックアップとは、主幹事証券会社などと既存株主との合意により、上場から一定期間、持ち株の売却などを制限する仕組みです。創業者・役員・VC・事業会社・その他の大株主など、対象となる株主は銘柄によって違います。上場前からの大株主が一度に売却すると、市場の売買バランスが崩れる可能性があるため、供給量の急増を抑える役割があります。
任意ロックアップと継続所有は区別する
ロックアップには目論見書の「ロックアップについて」などに記載される契約上の制限のほか、取引所の上場制度に基づく継続所有の取り扱いもあります。両者は対象者、例外、終了条件が同じではありません。「ロックアップ90日」と書かれている株主に全員同じ条件が適用される、と推測しないことが重要です。
売出株は上場前に手放した分として考える
既存株主がIPOの売出しに出した株式は、上場後の保有残株とは異なります。「上場前保有株数」と「上場後も保有する株数」を混同すると、潜在的な売却株数を過大評価します。目論見書の大株主表だけで判断せず、売出株式と公募増資による発行済株式数の変化も合わせて確認しましょう。
ロックアップ解除「公開価格の1.5倍」とは?
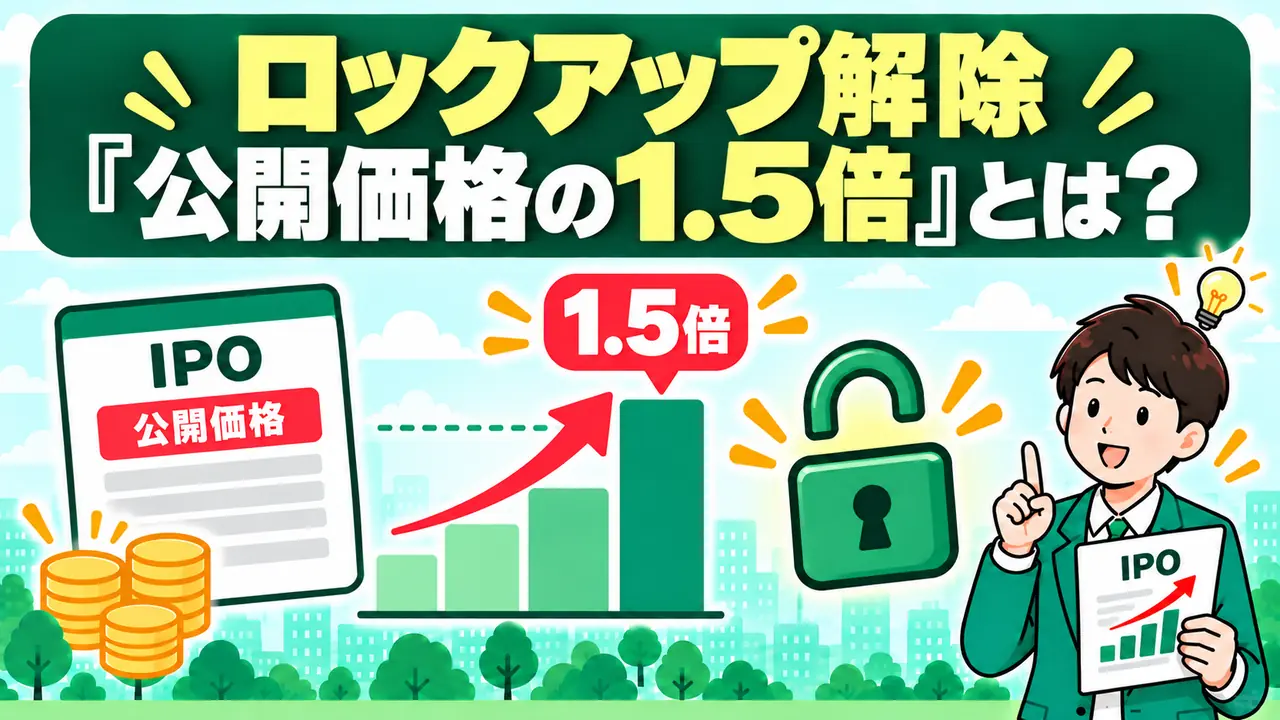
一部のロックアップ条項には、上場後の株価が公開価格の1.5倍以上になった場合など、一定の価格条件によって売却制限が解除され得る仕組みがあります。これは上場前に決まった公開価格を基準にするのがポイントです。公募株価ではなく現在値の1.5倍を毎日計算するわけではありません。
公開価格別・1.5倍解除水準の早見表
| 公開価格 | 1.5倍水準 | 公開価格からの上昇額 |
|---|---|---|
| 600円 | 900円 | +300円 |
| 800円 | 1,200円 | +400円 |
| 880円 | 1,320円 | +440円 |
| 1,000円 | 1,500円 | +500円 |
| 1,500円 | 2,250円 | +750円 |
| 2,000円 | 3,000円 | +1,000円 |
計算式:公開価格×1.5=参考となる価格水準。例えば公開価格1,000円なら1,500円です。ただし、これは計算上の目安です。実際の契約に「終値」「取引成立価格」「所定の株価水準」「主幹事の同意」などの条件が加わっていれば、それを優先します。
一度1.5倍に達しただけで、全株が自由に売れる?
いいえ。「1.5倍」という数字を超えた事実だけでは結論を出せません。価格条件の判定方法、解除の対象株主、期間との関係、事前承諾の例外を読まなければ判断できないからです。同じ銘柄でも創業者には180日、VCには90日かつ価格解除あり、といった組み合わせがあり得ます。
- 「1.5倍の価格水準」と「実際に解除条件を満たしたこと」は別
- 売却制限が解除されても、その株主が当日に売却するとは限らない
- 株価が1.5倍未満でも、期間満了や主幹事の承諾により売却可能となる場合がある
【実例】ジェイファーマ(520A)のロックアップ解除価格を計算
2026年3月25日に東証グロース市場へ上場したジェイファーマ(520A)は、2026年3月13日付の訂正目論見書で公開価格880円を確定しました。ロックアップ条項には株主グループによって異なる制限があり、一部株主に90日+1.5倍以上での市場売却を例外とする条件が記載されています。以下は、この開示資料の条項を使った読み方の例です。
| 実際の開示項目 | ジェイファーマ(520A) | 投資家が読むべき意味 |
|---|---|---|
| 上場日 | 2026年3月25日 | 期間計算の起点を確認 |
| 確定した公開価格 | 880円 | 仮条件ではなく確定値を使う |
| 価格条件の参考水準 | 880円×1.5=1,320円 | 価格条件が付く株主の売却水準 |
| 一部株主のロックアップ | 2026年6月22日まで(90日) | 価格による例外と併せて読む |
| 別グループの制限 | 2026年9月24日まで(上場日から6か月) | こちらには同じ価格例外が記載されていない |
| OA(追加売出し)の上限 | 486,000株 | VCの残株と同じ数字として足さない |
出典はジェイファーマ「新株式発行並びに株式売出届出目論見書・第2回訂正分」(PDF)の「募集又は売出しに関する特別記載事項 3.ロックアップについて」および発行価格の確定部分です。なお上記は目論見書にある売却制限の契約条件を整理したもので、2026年6月22日時点で実際に株主が売却したと断定するものではありません。
1,320円になったら必ず解除?実際の契約文言から読む
ジェイファーマの価格例外は、単に株価が1,320円を一瞬つけたら無条件ですべての株式が売れる、と書かれているわけではありません。対象となる株主について、売却価格が発行価格の1.5倍以上で、主幹事会社を通して東京証券取引所で行う売却等を除くという形で制限の例外が定められています。つまり「一定価格での売却行為に例外を設ける」という読み方が重要です。
たとえば市場の高値が1,330円でも、売却を希望する時の買い注文が1,290円しかなければ、1.5倍以上の売却価格という要件を満たせるかは別問題です。株価の一瞬の到達と実際に条件を満たして売却できることは同義ではありません。契約上の例外条件や主幹事の事前承諾が適用されるかを個別に確認します。
公開価格の1.5倍と2倍、株式分割時の水準は?
ロックアップの価格解除は「1.5倍」が代表的ですが、すべてのIPOに同じ倍率があるわけではありません。倍率なし・180日間の期間制限のみ、1.5倍、2倍など契約の種類が異なります。仮に公開価格880円なら、1.5倍は1,320円、2倍は1,760円です。
上場後に株式分割が実施された場合、分割前の公開価格と分割後の株価をそのまま比較するのは不適切です。ただし、条項の調整方法は契約や開示で確認する必要があります。投資家が独自に価格条件を確定せず、株式分割や新株予約権の転換を伴う場合は調整規定を優先してください。
90日・180日のロックアップ解除日はいつ?
ロックアップ期間は上場日を起点とするものが多いものの、契約や目論見書に記載された起算点・期間・解除日の扱いが優先します。「上場日+90日」で機械的に売却開始日を確定させず、書面で具体的な終了日または計算ルールを確認してください。土日・祝日と取引日を混同しないことも大切です。
90日型と180日型の違い
| 比較 | 90日型 | 180日型 |
|---|---|---|
| 売却制限の期間 | 比較的短い | 比較的長い |
| 確認したい条件 | 1.5倍などの価格解除の有無 | 価格解除の有無・例外事項 |
| 投資判断での意味 | 上場から数か月の需給イベントを意識 | 半年程度の保有残株の売却可能性を意識 |
| 注意 | 期間途中の価格解除や承諾を確認 | 180日だから必ず下がらないわけではない |
期限到来は『売却義務』ではない
90日・180日を過ぎた株主は、売却できる状態になったとしても、持ち株を保有し続ける選択ができます。解除日を悪材料と決めつけるのではなく、直前の株価・出来高・主要株主の保有状況や、その後の大量保有報告などを確認します。
上場日から90日後と「6か月後」は別の計算
ロックアップ期間は「90日」「180日」と日数で示されることも、「6か月」など月数で示されることもあります。日数と暦月では終了日が一致するとは限りません。ジェイファーマの事例では、90日グループが2026年6月22日まで、6か月グループが2026年9月24日までと開示されています。起算日を自分で計算するより、開示書面に具体的な期限が記載されている場合はそれを第一にしてください。
- 起算点が「元引受契約締結日」「上場日」「払込期日」のどれか
- 「90日目まで」か「6か月経過日まで」か
- 公開価格の1.5倍例外がどの株主に付くか
- 土日祝日で売買できない日の扱い
- 主幹事会社が期間中に一部・全部を解除できる条項があるか
ロックアップ期間を過ぎても、全保有株が一斉に市場へ出るわけではない
期限を過ぎることは、契約上の制限がなくなることを意味しますが、売却予定や売却手段まで意味しません。ファンドの償還期限、相対取引、持ち高調整、長期保有方針、株価水準によって行動は変わります。売買を予定しているなら、解除直前の板・出来高・株価推移を見つつ、過去の同様銘柄と比較する際も業種や時価総額の違いを考慮してください。
VCの売却リスクは『上場後の残株』で見る
VCの存在そのものをマイナスとみなす必要はありません。成長資金を提供してきたVCは、IPOを通じて保有株を一部売却することがありますが、上場後も保有を続けることもあります。焦点は解除され得る株数が日々の売買高に対してどれほど大きいかです。
大株主の保有株数だけでは売り圧力を測れない
例として、あるVCが上場前に50万株を保有し、そのうち20万株をIPOの売出しに提供したとします。単純化すれば上場後の残株は30万株です。さらに、この30万株のうち別の制限が付く株式があれば、その条件を区別します。あくまで売却「可能」な株数の上限を考えるための整理であり、売却予定株数とは異なります。
出来高との比較は数値で示す
| 仮定した数値 | 金額・株数 |
|---|---|
| 公開価格 | 1,000円 |
| あるVCの上場後残株 | 300,000株 |
| 参考株価 | 1,500円 |
| 参考評価額 | 4億5,000万円 |
| 直近の平均売買高(仮定) | 50,000株/日 |
| 残株÷平均出来高 | 6日分 |
この例では、VC残株は仮定した平均出来高の6日分に相当します。出来高が小さければ、売却に時間がかかったり、売り注文が株価に影響したりする可能性があります。ただし板の厚さや実際の売却方法で影響は変わるため、「6日で売り切る」ことを意味しません。
VC以外の解除対象も確認する
創業者、役員、事業法人、大株主、ストックオプションの関係者などにも売却制限や保有義務が設定されることがあります。発行済株式数に対する割合、浮動株の規模、追加売出しの可能性も同時に見れば、需給をより立体的に把握できます。
浮動株と解除対象株数を混同しない|計算の順番
「VCが10%保有している」だけでは、解除後の売り圧力を十分に説明できません。最低限、①VCが上場前に保有した株数、②IPO時に売出した株数、③上場後の保有残株、④そのうち90日・180日・1.5倍の各条項に該当する株数、⑤日次の売買高を分けて集計します。さらに大株主・親引け先・役員などの制限株数も、同じ時期に市場へ出る可能性があるなら区別して確認します。
| 判定工程 | 仮定した株数 | 意味 |
|---|---|---|
| VCの上場前保有 | 800,000株 | 売出し前の持ち分 |
| IPO時のVC売出し | 300,000株 | 既に市場へ販売される予定分 |
| 単純化した上場後残株 | 500,000株 | 売却可能性を調べる出発点 |
| うち価格解除に該当 | 350,000株 | 一部VC株に1.5倍条項が付くと仮定 |
| 価格解除が付かない残株 | 150,000株 | 期間や他の条件を別途確認 |
この例は仕組みを理解するための架空の数字です。350,000株が売却「可能」になっても、株主がその全株を一度に売り出すとは限りません。また複数の株主間でロックアップ条項が違うなら、同じVC区分として合計するだけでは不十分です。
出来高との比較で売り圧力を3段階で試算
仮に価格解除対象株350,000株、1株1,500円で評価する場合、参考時価は5億2,500万円になります。同じ株数でも市場の売買高が違うと、消化に必要な流動性の規模感は大きく異なります。
| 1日平均出来高(仮定) | 解除対象350,000株÷出来高 | 見方 |
|---|---|---|
| 50,000株 | 7.0日分 | 薄商いで需給変化が意識されやすい |
| 150,000株 | 約2.3日分 | 市場の売買高に一定の厚みがある |
| 500,000株 | 0.7日分 | 量的な比率は小さく見える |
これは売却可能株数÷過去の平均出来高という比較指標であり、「7日で全部売る」「必ず7日間下がる」という予測ではありません。過去出来高の中には既存株主以外の回転売買が含まれ、売り注文の量や買い需要は日々変化します。
上場後の保有株数が変わったかを追跡する
VCの持ち株変化を調べるには、EDINETで提出された大量保有報告書・変更報告書を確認する方法があります。金融庁は、一般報告について上場株券等の保有割合が5%を超えた場合、また1%以上の変動など重要な変更があった場合に、一定期間内の報告義務が生じることを案内しています。ただし、すべての売買が即日・個別に開示されるわけではありません。提出までの時間差、共同保有者や特例報告の適用、保有割合の算定方法にも注意が必要です。
確認先: 金融庁「大量保有報告書等の提出について」。IR資料や大量保有の変更報告を照合しても、開示されない小口売却などまで完全に追えるわけではありません。
上場後、1.5倍到達で株価が下がるのか
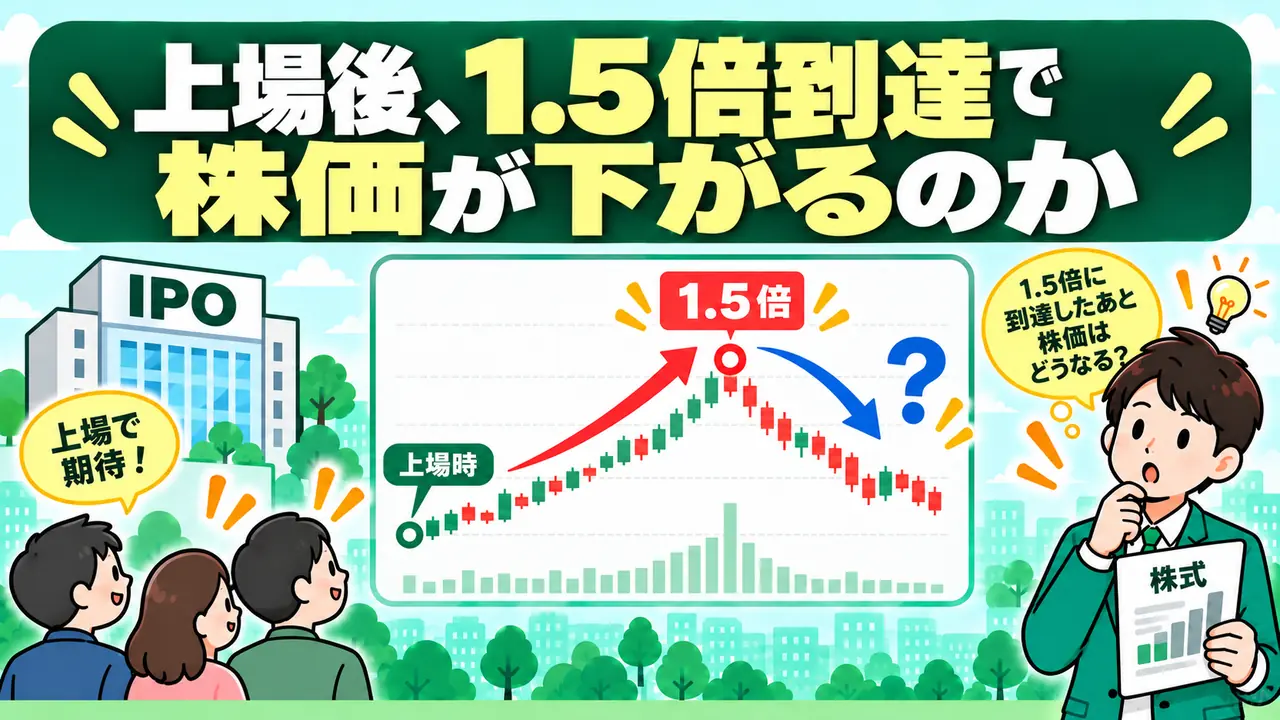
株価が1.5倍に近づくと、市場参加者が売却制限解除を意識し、上値が重くなる可能性はあります。しかし実際の下落には、業績見通し・株式市場全体・需給・流動性など複数の要因が関わります。価格水準だけを理由に確実な下落を予想することはできません。
『売却できる』と『売却した』の違い
ロックアップは売却の権利行使や制限の話です。実際にどの株主が何株売ったかを確かめるには、大量保有報告書、変更報告書、適時開示など後続の資料が必要な場合があります。取引所の値動きだけから「VCが売った」と決めつけないようにしましょう。
初値売りとは分けて判断する
IPOの初値売りは上場日の最初の約定で売却する戦略です。一方、ロックアップ解除は既存株主が売却できる条件に関する話です。初値形成時に1.5倍の解除価格を超えると需給予想の材料にはなりますが、初値で売る個人投資家の注文と、ロックアップ対象株主の売却を同じものとして扱わないことが大切です。IPO当選後の初値売りの具体的な方法も別記事で解説しています。
価格解除で想定される3つの値動きシナリオ
| シナリオ | 起こり得る流れ | 確認ポイント |
|---|---|---|
| ①上値が重くなる | 1.5倍付近で潜在的な売りを警戒し買いが鈍る | 板の厚さ、出来高、出来高を伴う上値抵抗 |
| ②買い需要が勝る | 1.5倍水準を超えても強い買いが続く | 業績材料、相場全体、引けまでの価格維持 |
| ③解除期間経過後に動く | 当日は大きく動かず後日に需給が変化 | 大量保有報告、日次出来高、需給の変化 |
値動きがこの3パターンだけに限られるわけではありません。利益確定売り・追加売出し・業績予想・金融政策など別の要因が同時に生じます。したがって、上場後に株価が落ちた事実だけで「VCが売り抜けた」と説明するのは不正確です。
IPO申込段階での判断と、上場後売買では見る指標が違う
ブックビルディング段階では、公開価格と1.5倍価格を計算し、解除対象株数・吸収金額・時価総額・収益性・同業比較などで潜在的な売り圧力を把握します。一方、上場後に売買する際は、気配値・板・直近出来高・急増した売買代金・新たな開示などの実際の需給変化が重要です。
たとえば公開価格880円なら1.5倍は1,320円です。初値が1,000円の場合、上場当日に1.5倍の価格例外での売却可能性が高まったとは限りません。初値が1,350円なら、対象株主について価格条件を満たす売却が検討され得ます。ただし、その時点でどれだけの株式が実際に売却されたかは、この2つの数字だけでは分かりません。
初心者が避けたい『株価下落を決め打ちする空売り』
解除が近いと分かっても、株価下落を保証するわけではありません。品貸料、逆日歩、貸株調達、売買規制、値幅制限、踏み上げなど、信用売りには現物購入と異なるリスクもあります。ロックアップ解除という単一材料だけで空売りを決めるのではなく、ポジション量と損切りのルールを別途検討してください。
目論見書でロックアップ条件を確認する5つの手順
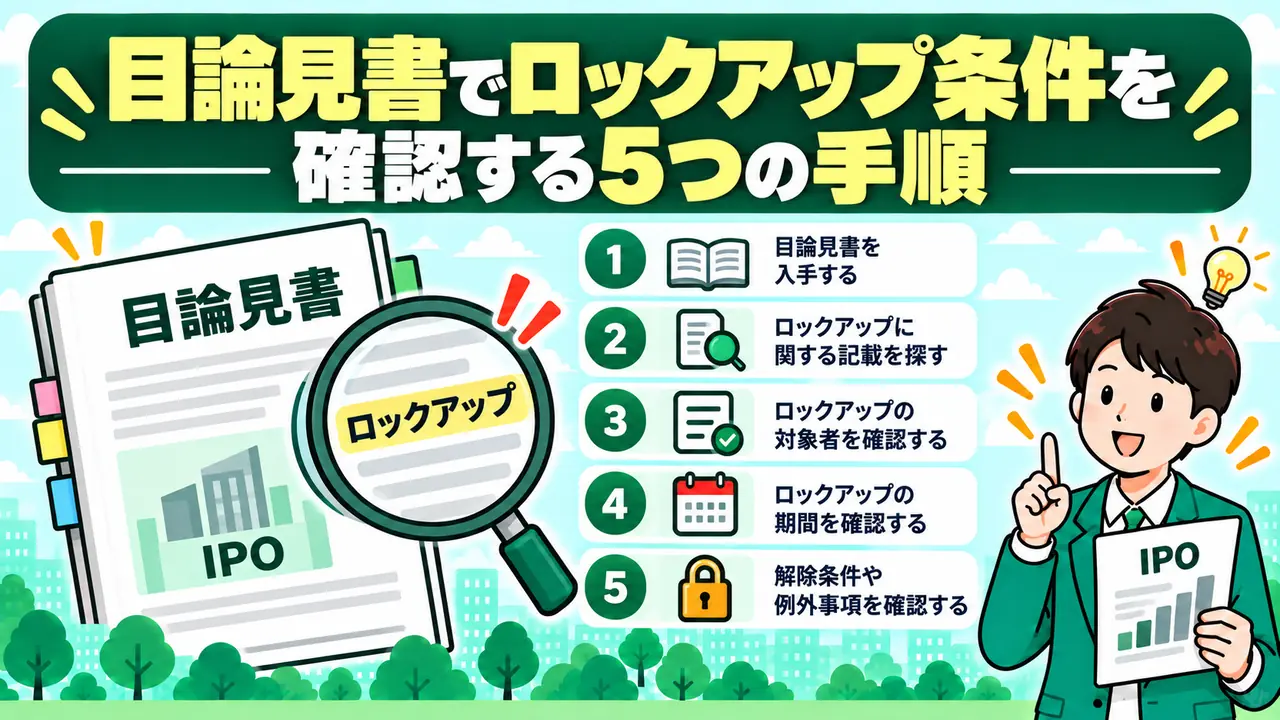
- ① JPXの新規上場会社情報や証券会社で目論見書を開く
- ② 文書内検索で「ロックアップ」「継続所有」「株主」を探す
- ③ 対象となる株主と保有株数を表に書き出す
- ④ 各株主の90日・180日・価格解除・例外条件を並べる
- ⑤ 訂正目論見書で公開価格、売出株数、条件の修正を照合する
株主ごとに一覧を作ると判断しやすい
| 株主区分(例) | 期間 | 価格解除 | 確認する残株 |
|---|---|---|---|
| 創業者・役員 | 180日 | 条項を確認 | 売出し後の保有分 |
| VC A | 90日 | 1.5倍条項の有無 | 売出し後の保有分 |
| VC B | 90日 | 株主ごとに確認 | 売出し後の保有分 |
| 事業会社 | 180日など | 契約により異なる | 売出し後の保有分 |
表はあくまで作業用のひな型です。実際の銘柄では各社の開示内容をそのまま転記してください。公開価格決定前の想定仮条件で1.5倍を計算してしまうと、解除価格を誤るため注意が必要です。
目論見書と訂正届出書の役割
上場承認時点の資料に記載された価格や株数は、その後修正され得ます。特に条件決定後の確定数値は、証券会社の最新版資料と照合してください。個別条件は実際のロックアップ条項(ジェイファーマの訂正目論見書)や日本取引所グループの新規上場会社情報など、銘柄にひもづく開示資料で確認してください。
【実践】ジェイファーマ520Aの目論見書を一緒に読む
実例で進めると理解が深まります。ジェイファーマ(520A)の訂正目論見書PDFを開き、文書内検索で「ロックアップについて」を探してください。その後に「発行価格」を確認すると、同じ企業の中で株主ごとに売却条件が異なることが分かります。
| チェックする箇所 | 資料から確認できる事実 | よくある誤読 |
|---|---|---|
| 発行価格の決定 | 2026年3月13日に880円で確定 | 仮条件900円×1.5で計算してしまう |
| ロックアップ期間① | 一部株主は2026年9月24日まで | 全員が90日で解除されると解釈 |
| ロックアップ期間② | 一部株主は2026年6月22日まで | 90日まで何があっても売れないと解釈 |
| 期間②の例外 | 880円×1.5=1,320円以上で主幹事を通じた市場売却等 | 1,320円到達で自動的に全株が売れると解釈 |
| 主幹事の権限 | 期間中でも合意を一部・全部解除する裁量がある | 例外は価格条件だけと誤解 |
| OAの貸株人 | 貸株とグリーンシューオプションの説明が別途ある | 借りた486,000株をVCの新規売却可能残株に単純加算 |
なお、2026年3月13日付の訂正資料には条件の一部を「省略」と示した箇所があり、完全なロックアップ条項を読むには元の届出資料の該当箇所も確認する必要があります。訂正部分だけを見て「価格解除の記述がない」と結論づけないようにしてください。
元の届出書と訂正目論見書、どちらを優先すべき?
銘柄分析では上場承認時の「Ⅰの部」も役立ちますが、公開価格や募集・売出株数の確定値は価格決定後の最新の訂正目論見書・有価証券届出書を必ず確認します。ジェイファーマでも当初の募集概要に対して国内・海外の販売株数などの修正があり、初期の株数だけで需給を計算すると食い違います。日本取引所グループ「新規上場会社情報」から銘柄資料へ進み、価格確定後の資料を証券会社で照合するのが基本です。
IPOのロックアップ分析シート|自分で作るならこの項目
| 列名 | 記録する内容 | チェックの理由 |
|---|---|---|
| 株主・保有主体 | 氏名・ファンド名・事業会社名 | 対象株主を特定する |
| 上場前保有・売出株数 | 目論見書に基づき入力 | 上場後残株の推定 |
| 対象となる持株数 | 残株・新株予約権を分けて記録 | 二重計上を防ぐ |
| ロックアップ終了日 | 資料の年月日を転記 | 日数換算のミスを防ぐ |
| 価格解除 | なし/1.5倍/2倍等 | 価格による需給変化の目安 |
| 例外・承諾 | 主幹事承諾、売出し・貸株等 | 契約文言を正しく読む |
| 出来高・株価 | 平均出来高と参考株価 | 潜在的な株数と売買規模を比較 |
この形式で記録すれば、IPO初値予想の記事を読むときも「なぜ売り圧力が強いと判断されるのか」を自分で検証できます。手順全体は当サイトの「IPOの目論見書の読み方」(現在下書き)の記事とも関連しますが、本記事ではロックアップ条項と売却可能株数に焦点を絞っています。
ロックアップ解除についてよくある質問(FAQ)
まとめ|解除価格と売却可能な残株をセットで判断
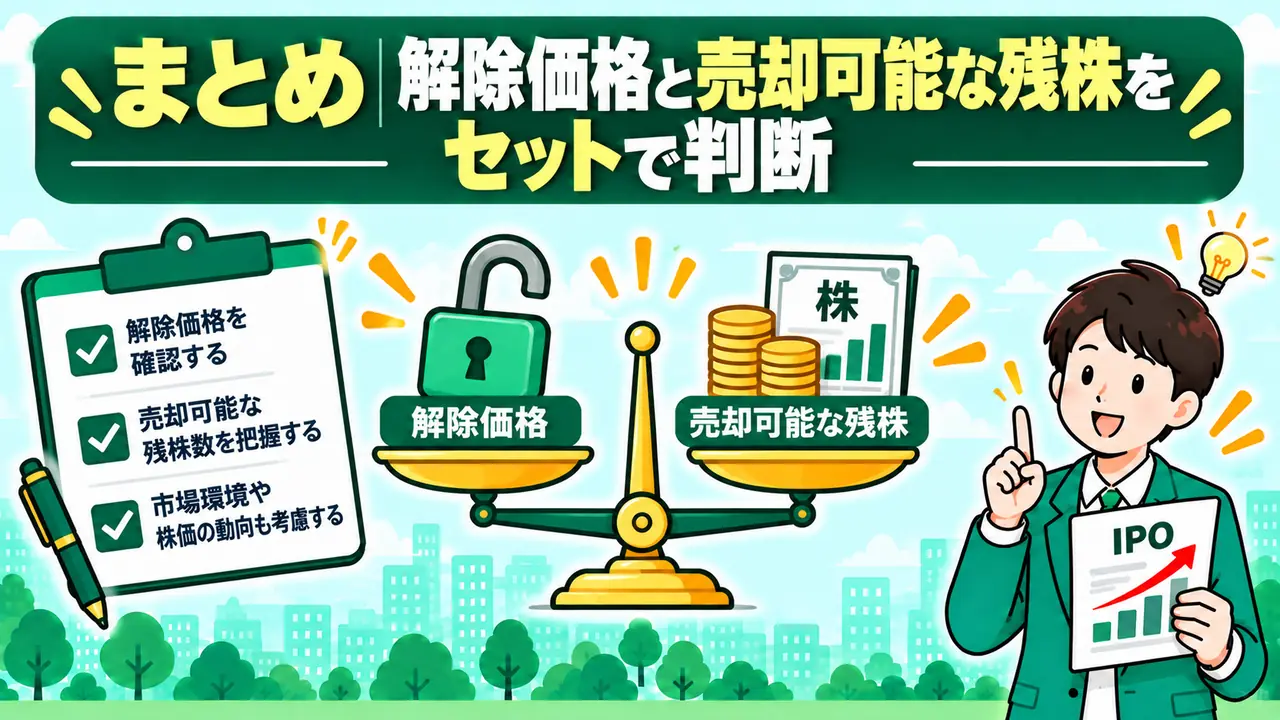
IPOのロックアップ解除は、「公開価格×1.5倍」という価格条件、「90日・180日」という時間条件、「どの株主の何株が対象か」という数量条件を分けて読むことが基本です。解除価格が近いだけで株価下落と決めつけず、目論見書の具体的な条項を優先してください。
最終チェック|IPOの申込前に5項目を確かめる
- 公開価格を確定価格で計算したか(仮条件上限と混同していないか)
- 90日・180日・6か月などの期限を株主別に整理したか
- 1.5倍解除の対象株主と主幹事の承諾条項を確認したか
- VC等の上場後残株と出来高を同じ基準で比較したか
- 株価の予想と、実際に確認できた売却事実を区別したか
実際のIPO分析では、ロックアップ条項を単独で「買い/見送り」の判断材料にしないことが重要です。企業価値や業績が十分であれば、解除可能な残株が多くても需要が上回る場面があり得ます。反対に残株が少なくても業績・市場環境による価格下落は起こり得ます。数字をセットで見て、判断理由を言語化できる状態にしましょう。
次にやること|IPOの銘柄分析を実践する
まず目論見書を開くところから始め、ロックアップの対象者・期間・価格解除・残株を表に整理します。次にIPOの必要資金と資金拘束を確認し、申込先はIPOにおすすめの証券会社比較を活用してください。