 カエルさん
太陽光投資は売電収入があれば安定して儲かるの?
 たけたけ
売電収入と手元に残るお金は違います。ここでは掲載済みの7年分の売電記録を維持し、返済・費用・将来の仮定を分けて確認します。
- 2019~2025年の売電収入の記録
- 売上・経費・ローン返済・手残りの違い
- FIT終了後の試算に必要な前提
- 税金・修繕・廃棄積立を含めた確認ポイント
運用している設備と記録の範囲
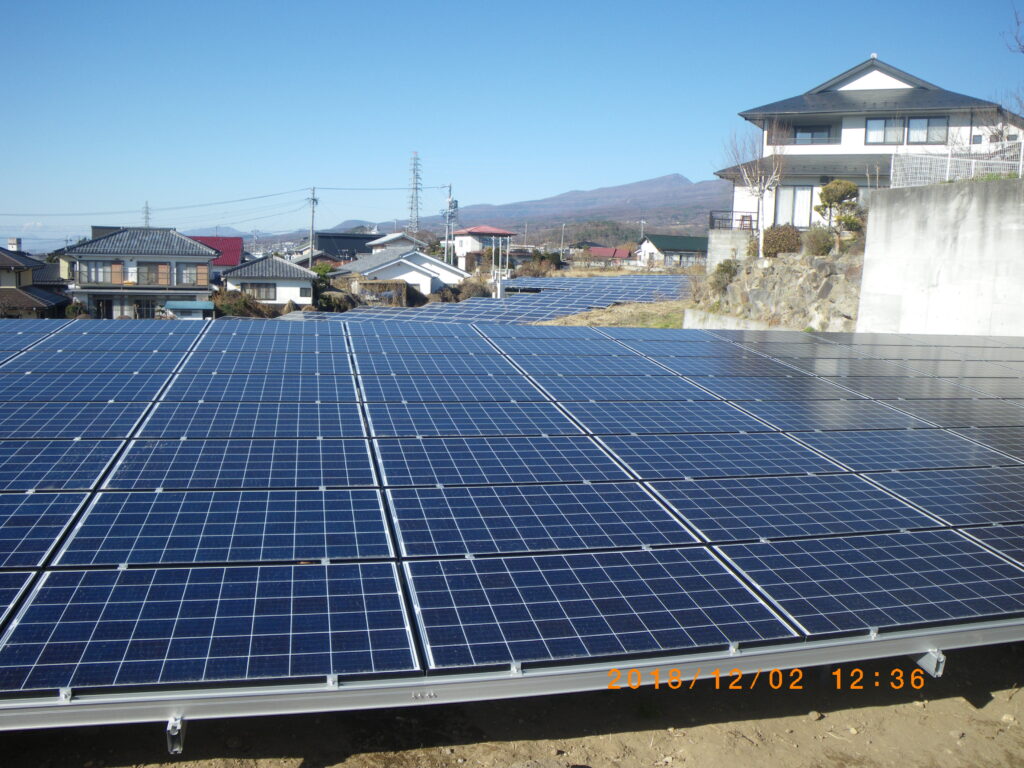
本記事は、2019年に取得した長野県の太陽光発電設備について、本サイトに掲載している運用記録を整理したものです。契約条件の記録、売電収入の実績、将来の計算例を区別して掲載します。
| 項目 | 掲載記録 |
|---|---|
| 所在地 | 長野県 |
| 取得・稼働の記録 | 2019年 |
| パネル容量 | 59.28kW |
| パワーコンディショナー容量 | 38.5kW |
| 物件のFIT単価 | 21円/kWh(契約上の税込・税抜区分は要確認) |
| 取得価格の記録 | 1,660万円 |
| 借入額・金利の記録 | 1,770万円・1.65% |
| 返済期間・完済予定の記録 | 15年・2034年予定 |
| FIT終了予定の記録 | 2039年予定(正確な契約期間は契約書で確認) |
取得価格と借入額には110万円の差があります。取得代金と諸費用の範囲を確定してから、総投資額や利回りの分母に使う必要があります。稼働年だけで認定単価を判断せず、本物件の認定・売電契約を確認してください。
7年間の売電収入を年別に確認
| 年 | 売電収入の掲載実績 |
|---|---|
| 2019年 | 1,595,222円 |
| 2020年 | 1,515,775円 |
| 2021年 | 1,557,142円 |
| 2022年 | 1,399,592円 |
| 2023年 | 1,630,119円 |
| 2024年 | 1,417,736円 |
| 2025年 | 1,536,866円 |
| 7年合計 | 10,652,452円 |
| 7年平均 | 約1,521,779円 |
合計と平均は、上記7年の掲載値から再計算しています。これは売電収入の記録であり、経費・返済・税金を差し引いた利益ではありません。2026年の年間実績や、未掲載の支出を補ってはいません。
最高は2023年の1,630,119円、最低は2022年の1,399,592円でした。日照・設備停止・出力制御などは収入を変動させる要因ですが、この記録だけで各年の変動原因は特定できません。
年間の手残りは返済・経費・税金まで確認
掲載記事では、年間売電収入150万円、返済120万円、固定資産税15万円、保守費4万円という概算を使っていました。この条件を使った単純な計算は次のとおりです。
| 項目 | 年間の概算例 |
|---|---|
| 売電収入 | +150万円 |
| ローン返済 | −120万円 |
| 固定資産税 | −15万円 |
| 保守費 | −4万円 |
| 上記だけを差し引いた金額 | +11万円 |
所得税・住民税・消費税、修繕、保険、草刈り、設備交換、積立などは、この計算に含まれていません。実際に必要な費用を足すと、使えるお金がさらに減る、または赤字になる可能性があります。
ローン返済と会計上の費用も分ける
ローン返済には元金と利息が含まれます。手元資金の計算では返済額を差し引きますが、会計上の利益を計算するときに元金返済をそのまま経費として扱うことはできません。減価償却なども関係するため、キャッシュフローと課税所得を分けて整理します。
利回りの分母と差し引く費用を明示
| 計算例 | 結果 | 意味 |
|---|---|---|
| 150万円÷1,660万円 | 約9.04% | 掲載取得価格に対する売電収入の比率 |
| 11万円÷1,660万円 | 約0.66% | 上記概算の返済後残額の比率。税・未計上費用前 |
| 131万円÷1,660万円 | 約7.89% | 返済がなく他の前提が同じ場合の概算比率 |
同じ名称の「実質利回り」で比較すると誤解が生じます。返済を含むか、税金や設備交換費を含むか、総取得費を分母にしたかを揃えて比べてください。
ローン完済後とFIT終了後は仮定で考える
返済がなくなり、売電150万円・固定資産税15万円・保守4万円が続くと仮定すれば、差額は年131万円です。2034年から毎年131万円が確実に残るという意味ではありません。設備劣化、交換、発電量、税金なども変わります。
FIT終了後の計算に必要な発電量
単価21円と売電150万円が同じ税込・税抜基準であると仮定した単純計算では、150万円÷21円=約71,429kWhです。7,100kWhではありません。実際の年間発電量は、売電明細のkWh記録で確認するのが確実です。
| FIT終了後の仮定単価 | 71,429kWhをそのまま売れる仮定の売上 |
|---|---|
| 6円/kWh | 約42.9万円 |
| 8円/kWh | 約57.1万円 |
| 10円/kWh | 約71.4万円 |
単価は感度を見るための仮定で、2039年の買取価格の予測ではありません。売電先・契約・発電量・費用を確認し、停止や劣化も考慮します。
30年合計を計算するときの注意
- 取得費を支払った資金の流れと借入の入金を記録する
- 元金返済を含むキャッシュフローから取得費をもう一度単純に引かない
- 返済最終年・FIT終了年の端数期間を反映する
- 積立済みのお金と将来の撤去費を二重に数えない
- 土地の売却額や転用可能性を未確認のまま収益に加えない
元の記事の概算合計1,095万円は、一定の売上・支出が30年続く仮定です。未計上費用や税金、残存価値を含まないため、投資全体の最終利益としては扱っていません。
税金・インボイス・廃棄積立の確認
インボイス登録と納税
インボイス発行事業者に登録している場合、基準期間の課税売上高が1,000万円以下でも消費税の申告が必要です。納付額は一般課税・簡易課税・適用できる特例などで異なります。登録の必要性や手取りへの影響は、売電契約と自身の課税状況を確認して判断します。
免税事業者であるかは年間売上だけで一律に決まるものではありません。また、設備保証と保険は別です。保証があることを理由に火災・災害等の補償が全て確保されるとは考えないでください。
廃棄等費用は積立開始時点と必要総額を確認
10kW以上の事業用太陽光の認定案件は、原則、調達期間・交付期間終了前の10年間に外部積立てを行う制度があります。掲載設備の開始時点は、正確な契約期間と積立案内で確認してください。
積立金は自分の売電収入から差し引かれる資金で、撤去費が無料になる制度ではありません。実際の撤去・運搬・処分・原状回復費用が積立額を超える可能性もあります。
新規取得・中古取得前に確認すること
- 認定・売電契約・FIT残存期間と条件
- 月別の発電量・売電明細・停止や故障の履歴
- 取得代金と諸費用、融資条件・返済予定表
- 保守契約・保険・設備交換と草刈りの費用
- 出力制御・系統・災害・土地権利の条件
- 税金・積立・撤去と土地処分の費用
新規認定の価格や要件は設置区分・年度で異なります。本物件の21円を現在の新規案件にも適用できると考えないでください。中古でも、売電実績を見られることだけでリスクが低いと断定はできません。
太陽光投資の収支についてよくある質問
確認に使用した公式情報
制度確認日:2026年10月13日。個別設備の契約条件・実績は売電契約書と明細、融資・費用資料で確認してください。
まとめ|売電実績と将来の前提を分けて判断
- 7年の売電収入合計は掲載値で10,652,452円
- 売電収入は利益や返済後の手残りと別
- 税・修繕・積立を含めたキャッシュフローを確認
- FIT終了後の単価・発電量・土地価値を保証しない
中古取得を検討する方は、2019~2025年の売電実績だけで価格を決めず、同じ7年の費用・返済明細と直近の発電量をそろえてください。まず年間売電から維持費・税・返済・積立を引き、空欄の支出を「0円」とせず売主へ資料を求めます。運用中なら毎月の実額を記録し、設備交換の見込みを別に置きます。
副収入づくりの選択肢を比較する
太陽光の取得費用や管理時間が合わない方は、投資全体の目的・予算・必要な作業を比較してから決められます。